

Синтетический и аналитический учёт: как связать суммы и детали
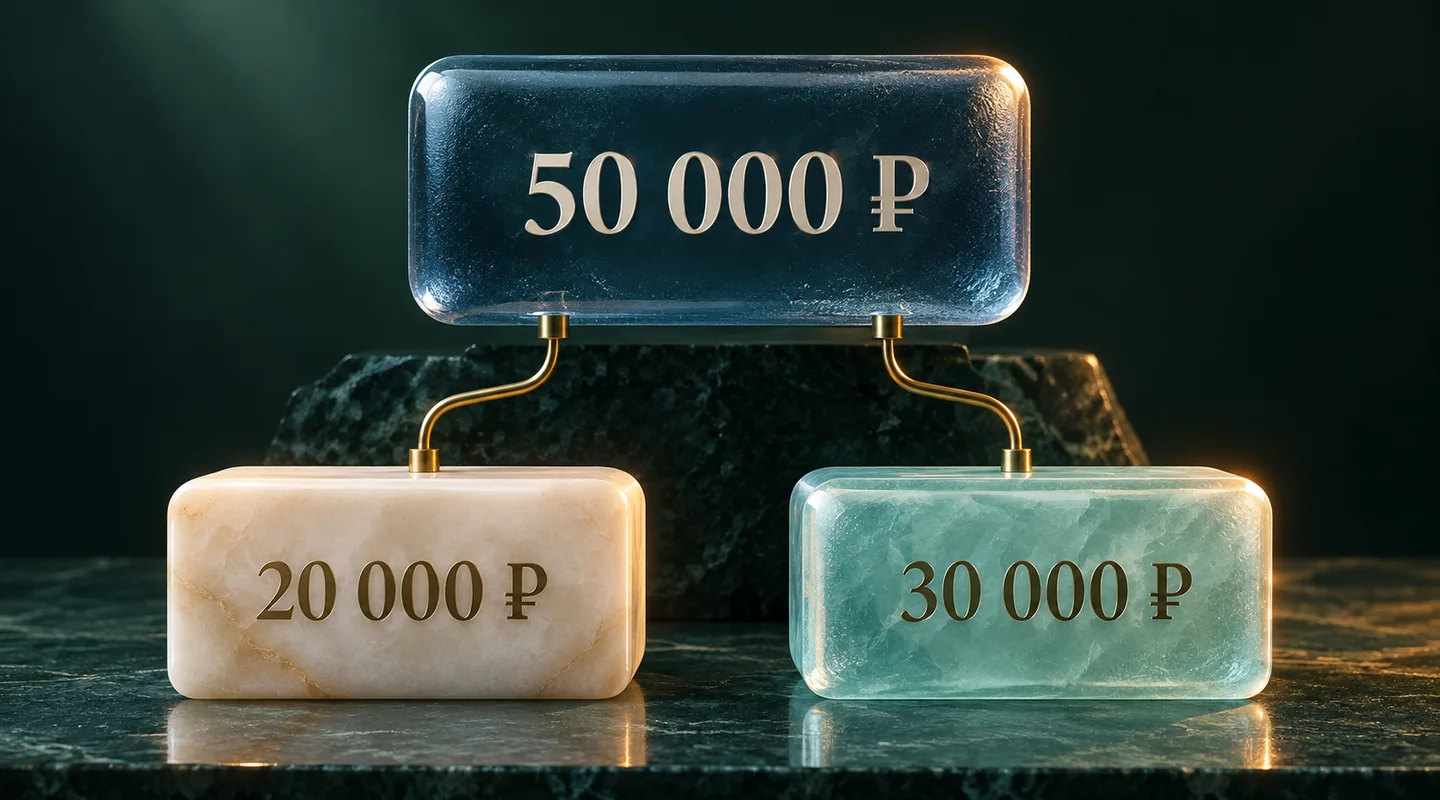
- Одна сумма может скрывать много разных объектов
- Синтетический учёт показывает укрупнённую картину
- Аналитический учёт раскрывает состав показателя
- Какую роль выполняет субсчёт
- Учебный пример: две позиции материалов
- Как сверять остатки и обороты
- Почему совпадение общего итога не гарантирует правильность
- Как искать причину расхождения
- Что важно понимать при работе в программе
- Как построить первую самостоятельную тренировку
- Вопросы и ответы
Одна сумма может скрывать много разных объектов
В отчёте видно, сколько материалов учитывается у организации в денежной оценке. Но этой суммы недостаточно, чтобы ответить, какие именно материалы есть, где они находятся и какое количество доступно для работы. Для управления и проверки нужны подробности. Синтетический и аналитический учёт позволяют описывать один и тот же объектный набор на разных уровнях обобщения.
Начинающему бухгалтеру полезно понять связь до знакомства с конкретными кнопками программы. Иначе общий итог легко принять за доказательство правильности всех записей. На самом деле итог может совпадать, даже если часть суммы отнесена не к той позиции. Разберём, что объединяют, что детализируют и как построить проверку, которая замечает не только арифметическую разницу.
Синтетический учёт показывает укрупнённую картину
Синтетический учёт ведут в разрезе обобщённых групп объектов на бухгалтерских счетах. Он позволяет видеть денежную оценку и изменения соответствующей группы. Например, счёт 10 «Материалы» объединяет относящиеся к нему сведения о материалах. Пользователю не обязательно просматривать каждую номенклатурную позицию, чтобы узнать общий показатель.
Однако укрупнение означает потерю части подробностей на выбранном уровне представления. По одной общей сумме нельзя определить наличие нужного материала на конкретном складе. Определения и варианты детализации объясняет учебный материал фирмы «1С» о синтетическом и аналитическом учёте. Общий смысл сохраняется независимо от того, каким программным способом организация формирует отчёт.
Аналитический учёт раскрывает состав показателя
Аналитика детализирует сведения в нужных разрезах. Для материалов это могут быть номенклатура и места хранения, для расчётов — контрагенты и договоры. Выбор разреза связан с объектом и задачей. Нельзя механически применять один набор подробностей ко всем счетам: сведения, полезные для склада, не обязательно отвечают на вопрос о состоянии расчётов с покупателями.
Аналитический учёт может сохранять не только денежную оценку, но и необходимые натуральные показатели. Например, количество измеряется в штуках или килограммах. Складывать разные единицы в один физический итог бессмысленно. Денежное обобщение позволяет сопоставить оценку разных позиций, но не заменяет проверку количества и не говорит, можно ли одну позицию использовать вместо другой.
Какую роль выполняет субсчёт
Субсчёт уточняет группировку внутри синтетического счёта. Его удобно понимать как промежуточный уровень, хотя реальная организация данных может быть сложнее простой вертикальной лестницы. Детализация по каждому отдельному материалу не обязательно означает создание отдельного субсчёта. В программах для этого используются предусмотренные механизмы аналитических признаков и справочников.
Полезно разделять вопросы: какую группу показывает счёт, какую разновидность выделяет субсчёт и какие конкретные объекты раскрывает аналитика? Для исходного понимания достаточно этой логики. Сам рабочий план счетов и необходимый набор разрезов нужно проверять по применимым правилам и устройству учёта организации, а не копировать без разбора из случайного учебного примера.
Учебный пример: две позиции материалов
Представим вымышленную мастерскую. На выбранную дату у неё учитываются два вида комплектующих. Все цены и количества заданы только для упражнения; вопросы налогов, доставки и выбора метода оценки здесь не рассматриваются. Для каждой позиции единица измерения — штука, оценка внутри позиции одинакова. Нужно получить общий денежный итог и сохранить сведения, необходимые для проверки.
| Материал | Количество, шт. | Оценка единицы, ₽ | Сумма, ₽ |
|---|---|---|---|
| Комплектующая А | 40 | 500 | 20 000 |
| Комплектующая Б | 30 | 1 000 | 30 000 |
| Общий денежный итог | — | — | 50 000 |
Проверка первой строки: 40 × 500 = 20 000 ₽. Второй: 30 × 1 000 = 30 000 ₽. Общая оценка: 20 000 + 30 000 = 50 000 ₽. На укрупнённом уровне видна сумма, а в аналитике сохраняются позиции и количества. Итог не означает наличия какого-то универсального материала, которым можно заменить любую комплектующую.
Как сверять остатки и обороты
Остаток описывает состояние на дату, оборот — движение за период. Поэтому сравнивать нужно одноимённые показатели при одинаковых условиях формирования отчётов. Сначала уточните организацию, период, набор счетов и отборы. Затем проверьте, что аналитическая расшифровка действительно включает все относящиеся к итогу позиции, а не только выбранную часть.
В правильно организованной системе денежные данные соответствующего аналитического уровня согласуются с укрупнёнными сведениями. Но перед сверкой нужно учитывать вид показателя и способ его представления. Например, свёрнутая сумма и раздельно показанные встречные остатки могут отвечать на разные вопросы. Не исправляйте записи только потому, что внешне похожие строки отчётов оказались неодинаковыми.
Для понимания изменения остатков полезно отдельно изучить дебет и кредит. Это другой аспект: двойная запись объясняет связь счетов в операции, а аналитика — содержание отражённых сумм. Умение составить проводку не избавляет от необходимости правильно выбрать контрагента, договор, материал или иной предусмотренный разрез.
Почему совпадение общего итога не гарантирует правильность
В учебной таблице можно ошибочно поставить по 25 000 ₽ на каждую позицию. Общий итог останется равным 50 000 ₽, хотя обе расшифровки будут неверными при заданных количестве и оценке. Поэтому контроль только последней строки не замечает ошибочного распределения между объектами. Нужно проверять и содержание каждой существенной составляющей.
В работе похожая ситуация возникает, когда сумму относят к другому договору или материалу. Общая оценка группы может сохраниться, а пользователю покажется, что по одному объекту есть долг или запас, которого фактически нет. Исправление требует установить правильное основание и предусмотренный порядок корректировки. Переносить сумму между строками ради совпадения отчёта без проверки события нельзя.
Как искать причину расхождения
Начните с условий отчёта, затем переходите к записям. Проверьте выбранный период, организацию, склад, валюту и другие доступные отборы. Убедитесь, что сравниваете одинаковую стадию данных: предварительная подборка и окончательный отчёт могут отличаться. После этого найдите конкретный объект, по которому расходятся сведения, и восстановите цепочку документов.
Причиной могут быть неверная аналитика, повторное внесение, неполные исходные данные или отличающаяся дата отражения. Хорошая проверка даёт объяснение, почему показатель изменился, а не только способ убрать расхождение с экрана. Сохраните исходное условие и подтверждение исправления в установленном порядке. В учебной базе полезно намеренно создать понятную ошибку и проследить её проявление; в рабочей базе такие опыты недопустимы.
Что важно понимать при работе в программе
В программах детализация может быть устроена через субконто, справочники, измерения и другие предусмотренные механизмы. Конкретный набор зависит от системы, конфигурации и настройки учёта. Названия отчётов и расположение команд различаются, поэтому сначала определите, какие данные вы хотите увидеть и по каким признакам их нужно раскрыть. Затем найдите соответствующий инструмент в документации своей программы.
Перед вводом документа сформулируйте ожидаемый результат. Какая группа изменится и по какому объекту? После отражения операции проверьте обе части ожидания. Такой способ помогает не полагаться только на сообщение о выполнении действия. В общей системе метода бухгалтерского учёта документы, счета и проверки дополняют друг друга: программа ускоряет работу, но не заменяет понимание хозяйственного события.
Как построить первую самостоятельную тренировку
При добавлении аналитики заранее определите, кто поддерживает качество справочников. Две карточки одного контрагента или несколько почти одинаковых названий материала способны разделить связанные операции. Тогда пользователь видит отдельные остатки и не понимает, что относится к одному объекту. Однако объединять похожие карточки автоматически тоже нельзя: совпадение названия не подтверждает идентичность. Нужны устойчивые признаки, проверка оснований и установленный порядок изменения данных. Для начинающего это важное продолжение темы: качество аналитического учёта зависит не только от вычислений, но и от того, насколько точно определены объекты.
Повторите пример материалов, изменив одну исходную величину, и пересчитайте строки независимо от готового итога. Затем представьте, что каждая позиция хранится в разных местах. Какие дополнительные данные потребуются, чтобы ответить на вопрос конкретного склада? Это упражнение показывает, почему детализацию выбирают под реальную задачу, а не добавляют бесконечно ради самой подробности.
Для закрепления подходит курс «Бухгалтерский учёт и налогообложение + 1С: Бухгалтерия 8.3»: документы, счета, аналитика и отчёты изучаются в последовательной практике. После первого примера важно научиться переносить способ проверки на другие объекты. Готовность к работе проявляется в том, что вы можете объяснить итог, раскрыть его состав и найти основание каждой существенной записи.
Если это ваша первая бухгалтерская задача, используйте последовательность изучения бухучёта для начинающих. Перед сложными отчётами стоит уверенно различать объекты, понимать содержание записи и уметь проверить её по исходным данным.
Вопросы и ответы
- Аналитический учёт ведут только в деньгах?
Не обязательно. Кроме денежной оценки могут потребоваться количество и другие показатели. Их состав зависит от объекта, правил и задач учёта.
- Для каждого материала нужен собственный субсчёт?
Не обязательно. Субсчёт и детализация по отдельным объектам — разные уровни организации данных. В программе могут использоваться предусмотренные аналитические признаки и справочники.
- Почему совпавший итог не исключает ошибку?
Сумма может быть распределена между объектами неверно при сохранении общего значения. Поэтому проверяют не только итоговую строку, но и содержание существенных составляющих.
- С чего начинать сверку разных отчётов?
С периода, организации, вида показателя и отборов. Затем проверяют полноту расшифровки и конкретные записи, чтобы не принять различие условий за ошибку учёта.
- Можно ли объединять похожие карточки автоматически?
Нет. Похожее название не доказывает идентичность объектов. Нужны проверенные признаки, основания и установленный порядок изменения данных.