

Налоговая система России: как разобраться в уровнях и режимах
- Налоговая система и налоговый режим — не одно и то же
- Какие уровни налогов существуют
- Примеры, которые помогают запомнить различия
- Кто участвует в налоговых отношениях
- Как устроены специальные налоговые режимы
- Почему взносы и сборы нужно учитывать отдельно
- Учебная карта ситуации компании
- Как проверять действующие правила
- С чего начинать обучение налогам
- Вопросы и ответы
Налоговая система России объединяет налоги и сборы, правила их установления и применения, а также работу участников налоговых отношений. Чтобы разобраться в ней, нужно различать уровень налога, налоговый режим и обязанность конкретного человека или организации. Эти понятия отвечают на разные вопросы и не заменяют друг друга.
Начинающему бухгалтеру полезнее сначала построить карту системы, чем запоминать ставки без условий применения. Одинаковое название режима не означает одинаковый набор обязанностей у всех компаний. Значение имеют операции, имущество, работники, территория и период, за который определяется обязательство.
Налоговая система и налоговый режим — не одно и то же
Система описывает общую организацию налогообложения: какие платежи предусмотрены, кто устанавливает правила и как проверять их применение. Режим определяет особый порядок налогообложения для соответствующих условий. Поэтому ответ «компания применяет УСН» ещё не является полной картой её налоговых вопросов.
Другая распространённая путаница — смешение налога с отдельным элементом его расчёта. Название платежа, объект, база, ставка и срок имеют разный смысл. Если эти понятия пока не связаны между собой, начните с материала про основы налогообложения. Здесь разберём, как найти место конкретного налога в более широкой системе.
Удобный порядок изучения: сначала определить вид вопроса, затем найти применимую норму и только после этого переходить к расчёту. Такой подход помогает заметить ситуацию, когда формула посчитана без ошибок, но применена не к тому плательщику или не к тому периоду.
Какие уровни налогов существуют
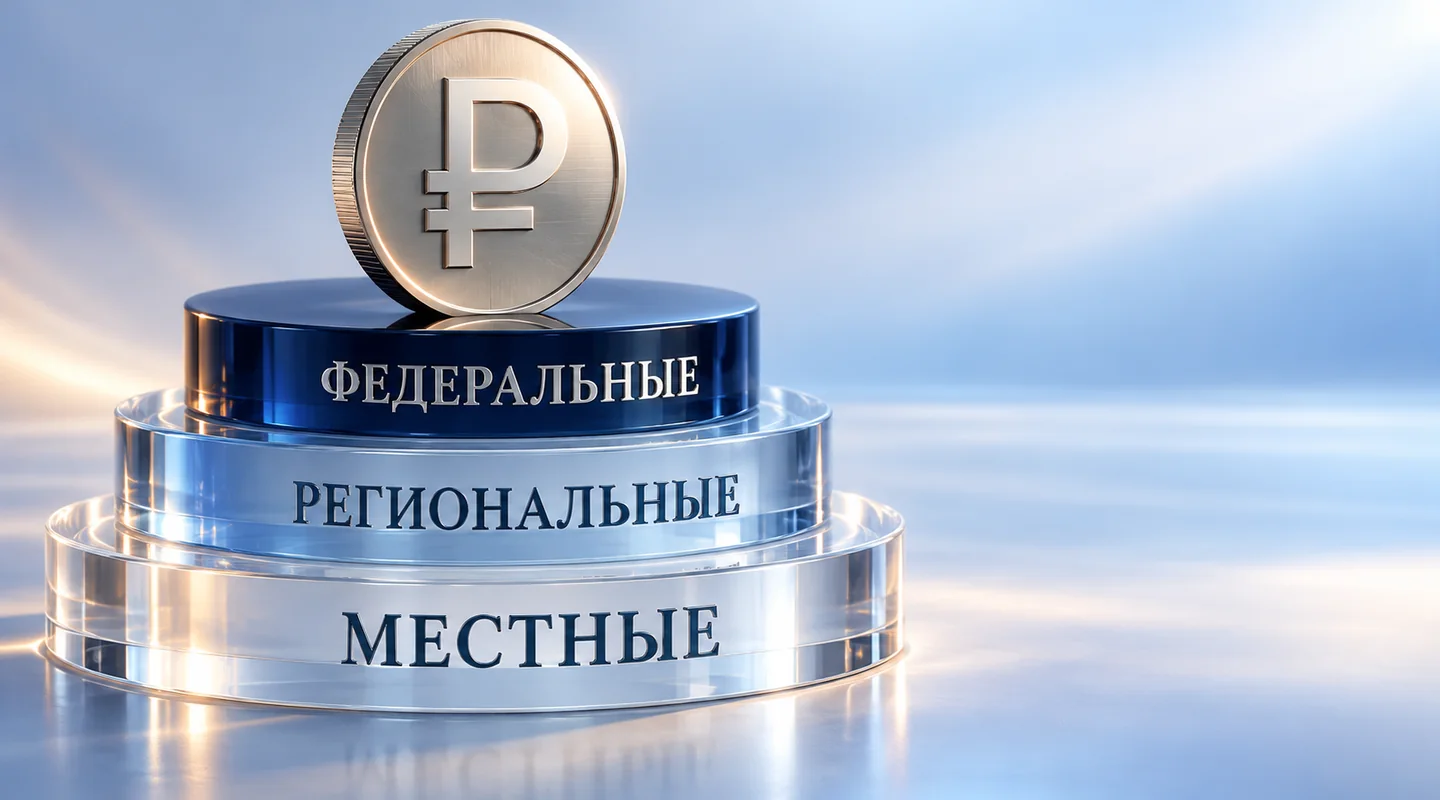
Налоговый кодекс различает федеральные, региональные и местные налоги и сборы. Федеральные устанавливаются Кодексом. Региональные и местные действуют с учётом соответствующих законов и нормативных актов в пределах полномочий, предусмотренных Кодексом. Для отдельных территорий существуют особенности правового регулирования.
Для начинающего главный практический вывод такой: по некоторым вопросам недостаточно открыть только федеральную норму. Может потребоваться действующий акт конкретного региона или муниципального образования. При этом местный орган не вправе произвольно придумать любой новый налог вне предусмотренной законодательством системы.
Уровень налога нельзя использовать как простую подсказку, в какой бюджет поступит каждая уплаченная сумма. Правила установления налога и бюджетное распределение поступлений — разные вопросы. В учебной карте лучше держать их отдельно, чтобы не делать неверных выводов по одному слову «федеральный» или «местный».
Примеры, которые помогают запомнить различия
На странице ФНС о действующих налогах и сборах платежи сгруппированы по уровням. Например, НДС и НДФЛ относятся к федеральным налогам, транспортный налог и налог на имущество организаций — к региональным, земельный налог и налог на имущество физических лиц — к местным.
| Уровень | Примеры для знакомства | Что проверить дальше |
|---|---|---|
| Федеральный | НДС, НДФЛ | Применимые положения Кодекса, статус участника и условия операции |
| Региональный | Транспортный налог, налог на имущество организаций | Кодекс и действующее регулирование соответствующего субъекта |
| Местный | Земельный налог, налог на имущество физических лиц | Кодекс и применимые территориальные акты |
Это примеры для понимания устройства, а не закрытый перечень всех платежей. Сходные слова могут обозначать разные налоги: имущество организации и имущество физического лица нельзя автоматически рассматривать по одним правилам. Начинайте проверку с точного названия и статуса владельца.
Кто участвует в налоговых отношениях
Важно различать собственную налоговую обязанность и действия, которые лицо выполняет в отношении налога другого участника. Для второго случая существенна роль налогового агента. Например, при рассмотрении выплат людям нужно отдельно выяснять, возникают ли обязанности по исчислению, удержанию и перечислению соответствующего налога.
Налоговый орган администрирует налогообложение в пределах своих полномочий. Банк, бухгалтер и руководитель также участвуют в практической работе с платежами и документами, но их действия не следует смешивать с юридическим статусом плательщика. Передача расчёта бухгалтеру не меняет автоматически того, у кого возникла обязанность по закону.
В учебной задаче подписывайте участников словами, а не только названиями организаций: кто получает доход, кто выплачивает, кому принадлежит имущество, кто совершает операцию. Такая схема позволяет заметить, что один и тот же бизнес в разных ситуациях выступает в разных ролях.
Как устроены специальные налоговые режимы
Специальные режимы предусматривают особый порядок определения элементов налогообложения и могут освобождать от отдельных налогов при установленных условиях. В Кодексе названы, в частности, УСН, система для сельскохозяйственных товаропроизводителей, патентная система, НПД и автоматизированная упрощённая система. У каждого режима своя область применения.
Нельзя выбирать режим только по привлекательной ставке из короткой таблицы. Сначала проверяют, кому он доступен, для какой деятельности, при каких ограничениях и с какого момента применяется. Затем рассматривают обязанности, которые сохраняются, и условия, при которых право на режим может измениться.
Название «специальный» не означает отсутствие документов, контроля или любых других платежей. Точный набор обязанностей определяется действующими правилами и обстоятельствами. Поэтому готовый ответ для знакомого предпринимателя нельзя без проверки переносить на другую организацию, даже если они продают похожие товары.
Почему взносы и сборы нужно учитывать отдельно
В повседневной речи словом «налоги» нередко называют почти все обязательные платежи. Для профессиональной работы такого обобщения недостаточно. Налог, сбор и страховые взносы — отдельные правовые категории, для которых нужно проверять собственные основания и порядок исполнения обязанности.
Если организация выплачивает вознаграждения людям, вопрос не ограничивается налогом с дохода. Необходимо отдельно исследовать применимые правила страховых взносов. Если приобретается имущество, это ещё один набор условий. Наличие выбранного режима не позволяет вычеркнуть такие вопросы из проверки заранее.
Не смешивайте также бухгалтерский и налоговый результат. Они формируются для разных задач и могут различаться. Статья про бухгалтерский и налоговый учёт помогает понять эту границу. Для карты налоговой системы достаточно помнить: показатель из бухгалтерского отчёта не всегда можно без преобразования использовать в налоговом расчёте.
Учебная карта ситуации компании
Представим условную организацию, которая оказывает услуги, арендует помещение, владеет автомобилем и выплачивает зарплату. Не будем назначать ей режим или рассчитывать налоги без дополнительных сведений. Вместо этого составим перечень вопросов, который направляет дальнейшую проверку.
| Обстоятельство | Учебный вопрос |
|---|---|
| Статус организации | Какие общие правила и допустимые режимы нужно проверить? |
| Оказание услуг | Какие операции, доходы и условия договора имеют значение? |
| Автомобиль | Возникает ли обязанность по транспортному налогу и какие сведения нужны? |
| Выплаты работникам | Какие вопросы налогового агента и страховых взносов возникают? |
| Территория деятельности | Какие региональные и местные нормы применимы? |
Для предпринимателя карту пришлось бы уточнить с учётом другого статуса. Если появляются новые операции или имущество, вопросы тоже меняются. Этот пример не определяет обязательства конкретного бизнеса: его результат — список оснований, которые нужно исследовать до расчёта.
Как проверять действующие правила
Определите период, к которому относится ситуация, и дату вступления нормы в силу. Новость о принятом изменении не всегда описывает уже действующий порядок. В правовой системе обращайте внимание на редакцию документа и пометки о подготовленных изменениях, которые пока не применяются.
Затем сопоставьте норму с фактами: статусом, видом операции, объектом и территорией. Отдельно выпишите условия исключения или льготы. Если требуется понять, что именно облагается, полезен разбор объекта налогообложения. Не подменяйте его суммой, которую удобно взять из таблицы.
Сохраните ссылку на источник и краткое объяснение вывода. При недостатке данных сформулируйте точный запрос: какие документы или сведения способны изменить решение. Это рабочий навык, который помогает проверяющему восстановить рассуждение и отличить обоснованный ответ от уверенного предположения.
С чего начинать обучение налогам
Сначала научитесь классифицировать ситуацию и находить применимые правила. После этого переходите к расчётам, документам и отчётности на учебных примерах. Пытаться одновременно запомнить все ставки и исключения менее полезно, чем освоить последовательность проверки и понимать, где искать актуальные условия.
Программа «Налоги и налогообложение» помогает перейти от общей карты к практической работе с режимами, расчётами и отчётностью. Сопоставьте её содержание со своим стартовым уровнем: начинающему нужна связная основа, а практикующему бухгалтеру — разбор конкретных изменений и сложных ситуаций.
Проверка понимания проста: можете ли вы объяснить, почему режим не равен уровню налога, какие обстоятельства нужно выяснить и какой источник использовать следующим? Если да, названия платежей перестают быть разрозненным списком и складываются в рабочую систему ориентиров.

Вопросы и ответы
- Сколько уровней налогов предусмотрено в России?
Кодекс различает федеральные, региональные и местные налоги и сборы. Уровень связан с правилами их установления и применения. Для конкретного обязательства дополнительно проверяют статус участника, операцию, территорию и действующий период.
- УСН — это отдельный уровень налоговой системы?
Нет. УСН относится к специальным налоговым режимам. Режим и уровень налога отвечают на разные вопросы, поэтому их не следует ставить в один ряд при классификации.
- Специальный режим освобождает от всех остальных платежей?
Нет такого общего правила для любого режима и любой ситуации. Возможные освобождения и сохраняющиеся обязанности определяются действующими нормами и обстоятельствами. Нужно отдельно проверить операции, имущество, выплаты людям и другие значимые условия.
- Можно ли выбрать режим только по ставке?
Сначала проверяют право на применение, ограничения, вид деятельности и порядок перехода. Затем сравнивают последствия в своей ситуации. Привлекательная ставка без этих условий не показывает, подходит ли режим бизнесу.
- Как новичку не запутаться в изменениях?
Начинайте с периода и действующей редакции нормы, затем сопоставляйте её с фактами задачи. Различайте принятую поправку и вступивший в силу порядок. Сохраняйте источник и объяснение вывода, чтобы проверку можно было повторить.