

Объект налогообложения: как отличить его от базы и ставки
- Сначала определите, что именно облагается
- Объект, база и ставка отвечают на разные вопросы
- Какие объекты встречаются в налоговых правилах
- Почему база не всегда выражается в деньгах
- Разберите условную норму без реальных ставок
- Как читать статью о конкретном налоге
- Ошибки, которые заметны ещё до расчёта
- Что проверить самостоятельно
- Как продолжить обучение налогам
- Вопросы и ответы
Сначала определите, что именно облагается
Объект налогообложения — обстоятельство, с которым закон связывает возникновение обязанности платить конкретный налог. Это может быть реализация, имущество, прибыль, доход, расход или другое обстоятельство, отвечающее установленным условиям. Такое определение следует из статьи 38 НК РФ. Для начинающего бухгалтера здесь важнее не запомнить перечень, а научиться задавать вопрос: что произошло или что имеется у налогоплательщика, чтобы возникло основание для налога?
Один денежный перевод сам по себе ещё не отвечает на этот вопрос. Он может быть связан с продажей, возвратом ранее выданных средств или другой операцией. Прежде чем искать ставку, нужно понять содержание события и применимое правило. Иначе получится аккуратный расчёт, в котором изначально выбрали неверное основание.
Если вы только начинаете изучать предмет, полезно сначала посмотреть, как устроена система налогообложения. Здесь разберём более узкую учебную задачу: как отделять объект от его измерения и не смешивать эти понятия при чтении нормы.
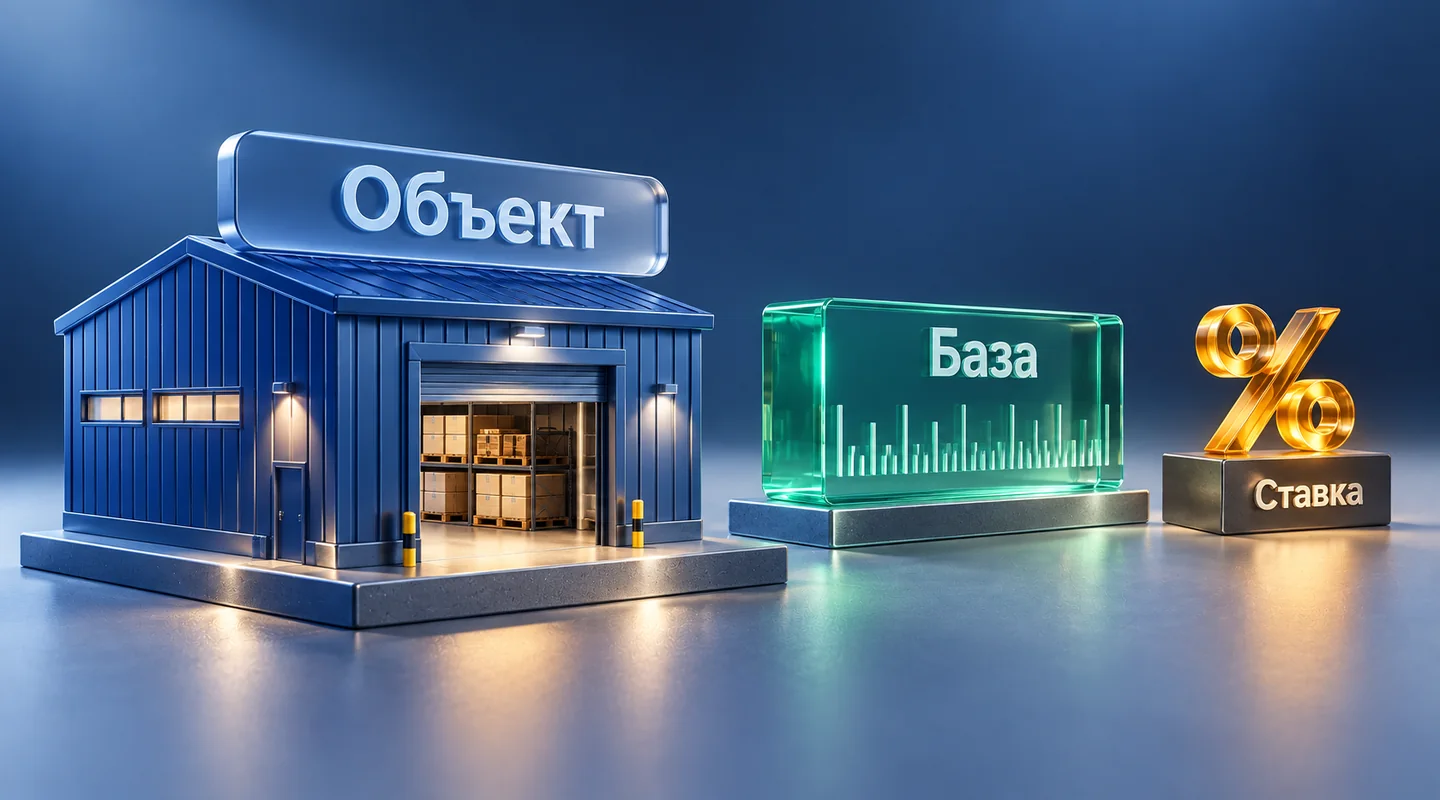
Объект, база и ставка отвечают на разные вопросы
Представьте описание товара: сам предмет, его вес и цена за единицу веса. Они связаны, но заменить один другим нельзя. В налогах действует похожее смысловое разделение, хотя конкретные правила устанавливает законодательство, а не бытовая аналогия.
| Элемент | Вопрос для проверки | Что искать в условии |
|---|---|---|
| Объект | С чем связано возникновение обязанности? | Названное законом обстоятельство |
| База | Как измеряется объект? | Стоимость, физическая или иная характеристика |
| Ставка | Какое начисление приходится на единицу базы? | Процент либо установленная величина |
| Сумма | Каков результат применения правил расчёта? | Итог с учётом предусмотренных условий |
Определения базы и ставки приведены в статье 53 НК РФ. База характеризует объект, а ставка применяется к единице её измерения. Поэтому ответ «объект — столько-то рублей» часто указывает на путаницу: человек уже назвал оценку, не объяснив, что именно оценивает.
Какие объекты встречаются в налоговых правилах
Имущество, доход и прибыль — разные виды возможных объектов. Реализация описывает событие, имущество может характеризовать наличие определённого объекта у лица, а прибыль требует своего порядка определения. Нельзя механически переносить правила одного налога на другой только потому, что оба связаны с деятельностью компании.
Для каждого налога нужно открыть соответствующую главу и прочитать собственное определение. Общая статья помогает ориентироваться в языке кодекса, но не подменяет специальные условия. Даже знакомое слово необходимо понимать в том значении, которое задано применимой нормой.
На учебной карточке полезно записывать не одно слово «доход», а полную связку: какой налог изучается, кто рассматривается как плательщик, какое обстоятельство проверяется и на какую норму опирается вывод. Такая запись предотвращает перенос ответа из похожей, но юридически другой ситуации.
Почему база не всегда выражается в деньгах
База может быть стоимостной, физической или иной характеристикой объекта. Поэтому фраза «сначала найдите общую сумму поступлений» не является универсальным началом любого налогового расчёта. Иногда требуется совсем другая единица измерения, установленная для соответствующего обязательства.
Перед подстановкой чисел выпишите единицы: рубли, количество или другую предусмотренную величину. Затем сопоставьте их с единицей ставки. Если база измерена одним способом, а ставка рассчитана на другой, результат теряет смысл даже при безошибочной арифметике.
Отдельно проверьте период, к которому относятся данные. Наличие одинаковых единиц ещё не означает сопоставимости: сведения могут описывать разные интервалы или разные объекты. Навык проверки единиц и границ периода полезен и в учебной задаче, и при дальнейшем освоении налоговых регистров.
Разберите условную норму без реальных ставок
Для тренировки возьмём полностью вымышленное правило о плате за оборудованные места. Оно не описывает российский налог: наличие оборудованных мест является основанием для платы, базой служит их количество, начисление составляет 200 рублей за место за учебный период. В организации имеется 12 таких мест, исключений в условии нет.
Объект здесь — наличие предусмотренных правилом оборудованных мест. База — 12 мест. Условная ставка — 200 рублей за место. Результат: 12 × 200 = 2 400 рублей. Проверить его можно сложением начисления за каждое место; получится та же сумма.
Теперь изменим только одно условие: из тех же помещений оборудованными признаются 9 мест. Сначала нужно подтвердить классификацию, а уже затем считать: 9 × 200 = 1 800 рублей. Снижение результата связано с другой базой, а не с новой ставкой. Размер помещений или выручка организации в этом упражнении не используются.
Главный вывод задачи состоит не в умножении. До вычисления мы определили подходящие объекты, отделили их от неподходящих и выбрали установленную единицу. В реальном налоге этот этап требует чтения действующего правила, а не замены его нашим упрощённым примером.
Как читать статью о конкретном налоге
Начните с редакции документа и даты, для которой решаете задачу. Затем найдите описание плательщика и объекта, выпишите условия включения и исключения. После этого переходите к базе, периоду, ставке и порядку исчисления. Номер статьи, использованный в чужом конспекте, без проверки действующего текста недостаточен.
Сделайте рабочую запись из двух колонок: «что требует норма» и «какими данными это подтверждается». Например, характеристика имущества должна опираться на относящиеся к нему сведения, а содержание операции — на её документы. Отсутствие данных нужно оставить открытым вопросом, а не заполнять наиболее удобной догадкой.
Если разные пункты дают на первый взгляд противоречивые ответы, проверьте их область применения. Они могут относиться к разным лицам, периодам или условиям. Не выбирайте фрагмент только потому, что по нему получается меньшая сумма. В учебной работе полезно написать, почему один пункт подходит к ситуации, а другой нет.
Ошибки, которые заметны ещё до расчёта
Первая ошибка — считать объектом любой приход денег. Вторая — использовать бухгалтерский показатель без проверки налоговых правил. Одинаковое название показателя не гарантирует одинакового состава. Разницу подходов помогает понять материал о бухгалтерском и налоговом учёте.
Третья ошибка — смешивать отсутствие объекта и применение освобождения. Это разные объяснения результата, даже если в конкретной ситуации сумма к уплате не возникает. Четвёртая — принимать нулевой итог за доказательство того, что остальные обязанности тоже отсутствуют. Из одного арифметического результата такой вывод не следует.
Чтобы найти ошибку, попросите себя закончить предложение: «Я включил это обстоятельство в расчёт, потому что…». Если продолжение содержит только ссылку на привычку, выписку банка или чужой пример, основание пока недостаточно. Нужна связь фактов с применимым правилом.
Что проверить самостоятельно
Возьмите учебное описание обязательства и закройте строку с готовым ответом. Сначала сформулируйте объект словами, затем подпишите базу вместе с единицей и только после этого вычисляйте результат. Если вы можете объяснить, какие сведения из условия лишние, это хороший признак понимания.
Следующее упражнение — изменить один факт: количество, период либо характеристику рассматриваемого обстоятельства. Объясните, что именно изменится в рассуждении. Иногда поменяется сумма, иногда потребуется заново проверить применимость нормы. Не всякая новая цифра должна автоматически попадать в формулу.
Сохраните рядом исходное условие и решение. На проверке должно быть видно, где заканчиваются данные задачи и начинается ваше предположение. Это особенно полезно при переходе от коротких определений к нескольким связанным операциям и работе с первичными документами.
Как продолжить обучение налогам
После терминов переходите к последовательным задачам: определить применимые правила, собрать исходные сведения, рассчитать показатель и объяснить проверку. Для этого пригодится понимание основ налогового учёта: отдельная ставка не даёт полной картины обязательства.
Если цель — работать с расчётами системно, сопоставьте свои пробелы с программой курса по налогообложению. На этапе выбора полезнее смотреть на изучаемые режимы, операции и практические задания, чем искать обещание выучить все ставки разом. Законодательные величины меняются, а умение правильно читать правило и проверять исходные данные остаётся рабочей основой.

Вопросы и ответы
- Может ли у разных налогов быть похожий объект?
Похожие слова встречаются, но состав объекта и условия нужно проверять по правилам конкретного налога. Переносить готовый ответ из другой главы без проверки нельзя.
- Объект налогообложения и налоговая база — одно и то же?
Нет. Объект описывает обстоятельство, с которым связывается обязанность, а база — его стоимостную, физическую или иную характеристику для расчёта.
- Любое поступление денег образует объект налога?
По одному движению денег такой вывод сделать нельзя. Сначала устанавливают содержание операции и применимые правила.
- Обязательно ли база выражается в рублях?
Нет. Её измерение зависит от установленного порядка; возможны физические и иные характеристики. Единица базы должна соответствовать применяемой ставке.
- Можно ли использовать учебную плату за места как реальный налог?
Нет. Это вымышленное правило для различения объекта, базы и ставки. Для реальных обязательств проверяются действующие нормы и все условия конкретной ситуации.