

Финансовый результат: как рассчитать прибыль или убыток
- Что такое финансовый результат
- Почему сначала выбирают период и границы
- Какие доходы входят в расчёт
- Как определить состав расходов
- Какие уровни прибыли помогают понять итог
- Какая формула используется
- Исходные данные учебного месяца
- Пошагово рассчитываем результат
- Почему прибыль не совпадает с движением денег
- Как сравнивать два периода
- Как проверить собственный расчёт
- Как перейти от формулы к рабочему навыку
- Вопросы и ответы
Что такое финансовый результат
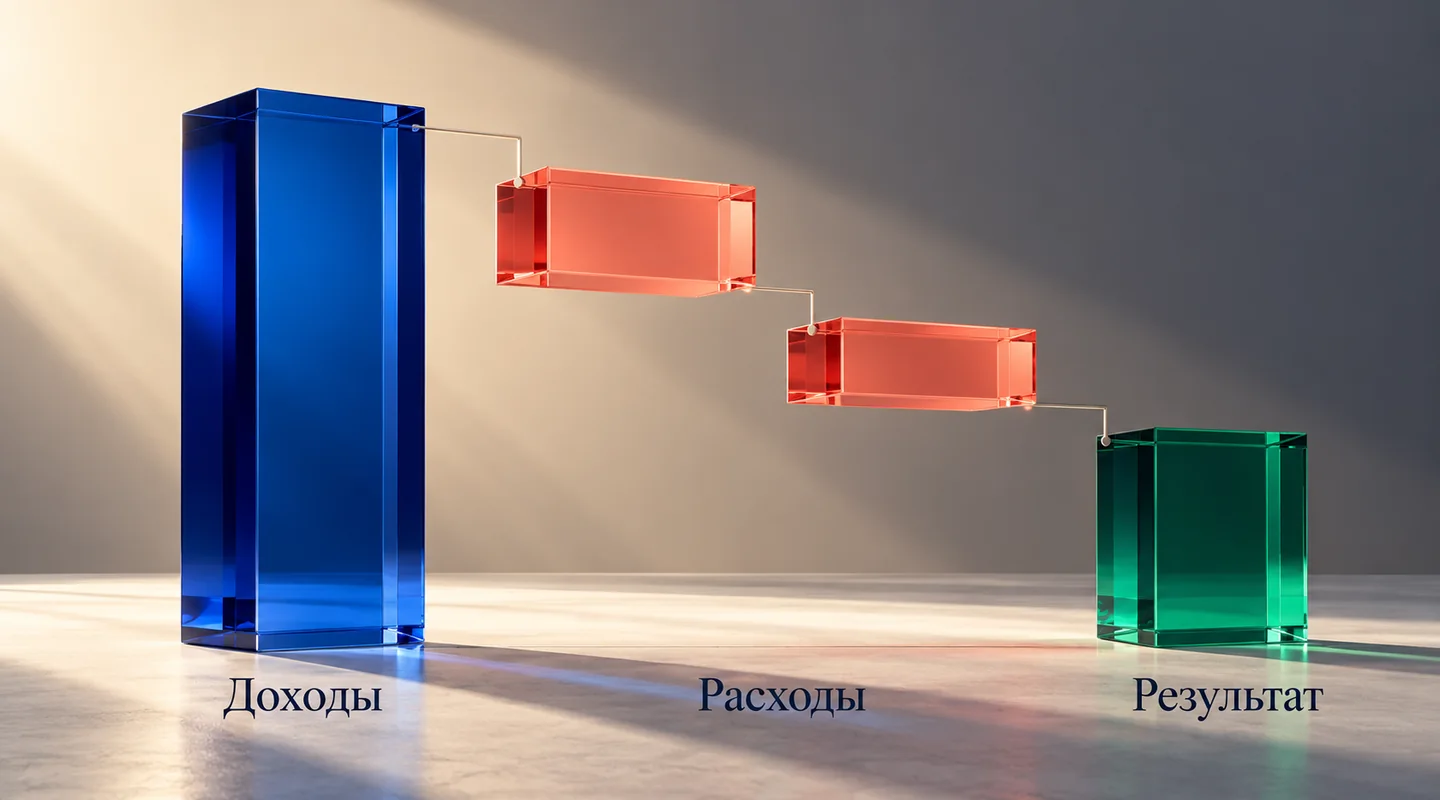
Финансовый результат показывает, получена прибыль или убыток за выбранный период. В основе расчёта лежит сопоставление доходов и расходов, относящихся к этому периоду. Положительная разница означает прибыль, отрицательная — убыток. Остаток денег на банковском счёте отвечает на другой вопрос и сам по себе результат не определяет.
Для начинающего бухгалтера это переход от отдельных операций к общей картине. Продажа, закупка, начисление оплаты труда и оплата поставщику связаны между собой, но влияют на показатели по-разному. Чтобы объяснить результат, нужно понимать содержание операции, момент её отражения и состав расчёта.
В учебном объяснении OpenStax отчёт о результатах рассматривается как свод доходов и расходов за период с итоговой прибылью или убытком. Это общая экономическая логика. Формы российской отчётности и конкретные правила учёта проверяют отдельно; здесь разберём собственную учебную модель.
Почему сначала выбирают период и границы
У результата всегда есть период: месяц, квартал, год или другой согласованный интервал. Нельзя взять продажи за месяц, расходы за квартал и назвать полученную разницу прибылью месяца. Даже правильное сложение даст бессмысленный ответ, если исходные величины относятся к разным объектам.
Кроме периода указывают, что именно рассматривается: организация, направление, магазин или учебный проект. Для подразделения может потребоваться распределение общих расходов. Если его не сделали, показатель нужно назвать соответственно, например результатом до общих управленческих расходов, а не полной прибылью компании.
Запишите границы до ввода чисел. В нашем примере рассматривается условная торговая организация за один месяц. Возвратов и скидок нет, выручка и расходы заданы без возмещаемых косвенных налогов. Налоговый расход будет отдельным готовым условием, а не результатом применения ставки к бухгалтерской прибыли.
Какие доходы входят в расчёт
В учебной модели доходы разделим на выручку от основной продажи и прочие доходы. Выручка показывает результат реализации товаров в рамках выбранных условий. Прочие доходы могут возникать по другим основаниям; состав каждой строки должен быть раскрыт, чтобы разовый эффект не выглядел устойчивой работой.
Поступление денег не всегда означает доход этого месяца. Клиент мог оплатить ранее возникшую задолженность или перечислить аванс за будущую поставку. Аналогично получение займа увеличивает деньги и обязательства, но само по себе не делает организацию прибыльнее.
Если эти различия пока непривычны, полезно отдельно разобрать выручку и прибыль. Для проверки доходной части составьте расшифровку: основание, сумма, период, наличие задолженности и подтверждающая операция. Она помогает заметить и пропущенную продажу, и ошибочно включённое поступление.
Как определить состав расходов
Расходы для расчёта результата не равны всем исходящим платежам. Приобретённые товары могут оставаться на складе, а оплата может погашать обязательство прошлого периода. Для каждой операции сначала определяют её экономическое содержание и учётное отражение, затем включают нужную сумму в соответствующую строку.
В нашем упражнении себестоимость относится только к проданным товарам. Затраты на организацию продаж и управление показаны отдельно. Такое разделение позволяет увидеть, где возникло изменение: в соотношении цены и стоимости товара или в расходах на обслуживание деятельности.
Не переносите одну и ту же сумму в несколько строк. Если доставка уже включена в себестоимость конкретных товаров, повторное добавление её в расходы продажи исказит результат. Полезно проверить и обратную ошибку: расход не должен исчезнуть из модели потому, что участники считают его учтённым друг у друга.
Какие уровни прибыли помогают понять итог
Промежуточные уровни показывают, как складывается результат. Разница между выручкой и себестоимостью продаж — валовая прибыль. После вычета расходов на продажу и управление получаем результат от продаж в нашей модели. Затем учитываем прочие доходы и расходы, получая результат до налогообложения.
Последний шаг упражнения — вычитание заданного налогового расхода. Полученный итог называем чистым результатом учебной модели. Это название требует полноты условий: если существенные статьи исключены, ограничение нужно показать рядом, а не спрятать в примечании после громкого вывода.
Уровни нельзя складывать между собой: каждый следующий уже включает предыдущий. Например, валовая прибыль и результат от продаж не являются двумя независимыми доходами. Это разные ступени одной последовательности. Новичку полезно рисовать цепочку расчёта и проверять, какая строка изменила предыдущий итог.
Какая формула используется
Общая формула проста: финансовый результат = доходы − расходы. Сложность заключается в правильном определении обеих частей. Для нашей модели развернём её: выручка − себестоимость продаж − расходы на продажу − управленческие расходы + прочие доходы − прочие расходы − налоговый расход.
Знаки нужно читать вместе с содержанием. Прочие доходы прибавляются, расходы вычитаются. Отрицательный итог не исправляют перестановкой знака: сначала выясняют, действительно ли расходы превысили доходы или в исходных данных есть ошибка.
Перед использованием формулы подпишите единицы измерения. Если в одной строке указаны тысячи рублей, а в другой рубли, итог будет ошибочным даже при правильной последовательности. В дальнейшем все суммы приводятся в рублях, округления между этапами не требуются.
Если доходы равны расходам, результат в принятых границах нулевой. Это не означает отсутствие обязательств или достаточность ресурсов для продолжения деятельности. При убытке полезно разложить итог по тем же ступеням: проблема может возникнуть уже на продажах либо быть связана с другими статьями. Не убирайте отрицательный показатель из отчёта ради удобства представления — объясните его состав и вопросы для дальнейшей проверки.
Исходные данные учебного месяца
Условная компания продала товары на 1 200 000 рублей. Себестоимость этих товаров составила 720 000. Расходы на продажу равны 130 000, управленческие — 170 000. Дополнительно признаны прочие доходы 20 000 и прочие расходы 50 000. Налоговый расход по условию — 30 000 рублей.
Числа выбраны для обучения и не описывают действующую организацию. Налоговый расход нельзя использовать как пример расчёта реального налога: для него нужны соответствующая налоговая база и применимые правила. Здесь важно проверить последовательность формирования результата.
| Исходная статья | Сумма | Действие |
|---|---|---|
| Выручка | 1 200 000 ₽ | Начало расчёта |
| Себестоимость продаж | 720 000 ₽ | Вычесть |
| Расходы на продажу | 130 000 ₽ | Вычесть |
| Управленческие расходы | 170 000 ₽ | Вычесть |
| Прочие доходы | 20 000 ₽ | Прибавить |
| Прочие расходы | 50 000 ₽ | Вычесть |
| Налоговый расход | 30 000 ₽ | Вычесть |
Пошагово рассчитываем результат
Валовая прибыль: 1 200 000 − 720 000 = 480 000 рублей. Из этой суммы ещё предстоит покрыть расходы на продажу и управление. Поэтому нельзя назвать все 480 000 свободными средствами или итоговой прибылью владельца.
Результат от продаж: 480 000 − 130 000 − 170 000 = 180 000 рублей. Результат до налогообложения: 180 000 + 20 000 − 50 000 = 150 000 рублей. Чистый результат модели: 150 000 − 30 000 = 120 000 рублей.
Проверим итог другим способом. Все доходы составляют 1 220 000 рублей. Все перечисленные расходы — 1 100 000. Разница снова равна 120 000 рублей. Независимая контрольная сумма помогает заметить пропущенную строку или ошибочный знак, хотя сама по себе не подтверждает правильность классификации операций.
В бухгалтерской практике результат продаж отражается через соответствующие счета. Понять эту связь помогает статья об учёте продаж. Проводки не заменяют экономического объяснения: важно уметь восстановить, из каких операций появился показатель.
Почему прибыль не совпадает с движением денег
Допустим, из выручки текущего месяца 200 000 рублей покупатели ещё не оплатили. Денежные поступления по этой продаже составят 1 000 000 рублей, хотя выручка в принятой модели остаётся 1 200 000. Неполученная сумма представляет требование к покупателям, а не автоматически расход месяца.
С другой стороны, компания могла оплатить товары, которые ещё не проданы. Деньги уже ушли, но их нельзя целиком вычесть из результата как себестоимость состоявшихся продаж. Для понимания ситуации нужны сведения об остатках и движении запасов.
Поэтому по приведённым данным нельзя вычислить остаток на банковском счёте: не заданы начальный остаток, все поступления и платежи. Правильный ответ на такой вопрос — перечислить недостающие сведения. Подстановка прибыли вместо остатка создала бы видимость точности без необходимых оснований.
Как сравнивать два периода
Положительный результат полезно сопоставить с предыдущим периодом, но сначала проверить одинаковые границы и состав статей. Предположим, ранее выручка составляла 1 000 000 рублей, а чистый результат при сопоставимых условиях — 130 000. Теперь выручка выросла на 200 000, а результат уменьшился на 10 000.
Доля чистого результата в выручке раньше равнялась 13%, теперь — 10%. Расчёт: 130 000 / 1 000 000 × 100% и 120 000 / 1 200 000 × 100%. Снижение составляет три процентных пункта. Это описание изменения, которое ещё не устанавливает его причину.
Чтобы объяснить изменение, запросите сопоставимые расшифровки себестоимости, расходов и прочих операций. Возможно изменение ассортимента, цены закупки или разовая статья. Без этих сведений утверждение «сотрудники стали работать хуже» не следует из цифр. Проверяемая гипотеза должна указывать, какое наблюдение способно её подтвердить или опровергнуть.
Как проверить собственный расчёт
Пройдите от каждой строки к источнику, затем от источника к строке. Такой встречный просмотр позволяет искать и неподтверждённые суммы, и пропуски. Проверьте период, единицы, повторное включение расходов, знаки и названия промежуточных итогов.
Для тренировки измените только прочие расходы с 50 000 до 80 000 рублей, оставив остальные условия неизменными. Результат до налогообложения станет 120 000, а чистый результат при прежнем заданном налоговом расходе — 90 000. Валовая прибыль и результат от продаж останутся прежними.
Второе задание: объясните, почему оплата покупателем оставшихся 200 000 сама по себе не увеличит уже рассчитанную прибыль этого месяца повторно. Ответ: доход от соответствующей продажи уже учтён в модели; поступление погашает задолженность. Если объяснение держится только на движении денег, вернитесь к различиям дохода и оплаты.
Как перейти от формулы к рабочему навыку
Начальная цель — уметь собрать последовательный расчёт, раскрыть условия и объяснить итог обычными словами. Для этого полезны небольшие задачи с продажами, запасами, расходами и оплатой в разные периоды. После каждого решения проверяйте, можете ли вы объяснить влияние одной изменённой операции.
Для общей базы используйте маршрут изучения бухгалтерского учёта с нуля. Если требуется готовить внутренние показатели и объяснять их руководителю, следующий шаг — управленческий учёт и отчётность: работа с затратами, составом отчётов и логикой решений.
Хороший итоговый комментарий к нашему примеру короткий: «Чистый результат учебной модели — 120 000 рублей. Он рассчитан по перечисленным доходам и расходам. Движение денег требует отдельного анализа. Причины изменения относительно прошлого периода нужно проверить по расшифровкам». Такой ответ сообщает результат и сохраняет границы доказанного.
Вопросы и ответы
- Финансовый результат всегда означает прибыль?
Результат может быть положительным, отрицательным или нулевым. Его смысл зависит от состава включённых доходов и расходов, периода и объекта расчёта.
- Можно ли определить прибыль по банковской выписке?
Одной выписки обычно недостаточно: поступления и платежи не тождественны доходам и расходам периода. Нужны сведения об операциях, задолженности, запасах и других относящихся к расчёту объектах.
- Почему валовую прибыль нельзя считать окончательным итогом?
После неё в модели остаются расходы на продажу, управление и другие статьи. Промежуточный показатель помогает понять структуру результата, но не заменяет расчёт всех необходимых частей.
- Налоговый расход в примере рассчитан по действующей ставке?
Нет, это отдельное заданное условие упражнения. Пример объясняет формирование результата и не является инструкцией по определению налоговой базы или исчислению реального налога.
- Рост выручки обязательно увеличивает прибыль?
Нет: одновременно могут изменяться себестоимость, состав продаж и другие расходы. Для объяснения результата нужно сравнить сопоставимые расшифровки, а не только итог продаж.